Cinco mercados, cinco Grecias distintas: lo que revelan los datos de INSETE para el verano de 2026
Cada año, Grecia se presenta en el extranjero casi como un único producto: sol, mar, azul y blanco. Sin embargo, los datos recientes de INSETE sobre los cinco principales mercados europeos —Alemania, Reino Unido, Francia, Italia y España— muestran algo muy distinto: cinco públicos con una psicología propia, un presupuesto propio, un ritmo de decisión propio y expectativas propias ante un mismo viaje.
Y lo más interesante es que estos datos no pueden leerse de forma aislada. Deben situarse en el contexto más amplio del turismo europeo en 2026, un contexto que, según la Comisión Europea de Turismo (ETC), se define por dos fuerzas aparentemente opuestas: resiliencia y postergación.
La imagen detrás de la imagen: resistencia, pero con retraso
La ETC habla de una Europa que, pese a la incertidumbre en Oriente Medio, las presiones sobre el coste de la vida y las turbulencias geopolíticas, sigue viajando, e incluso más. Las llegadas internacionales a Europa en el primer bimestre de 2026 crecieron alrededor de un 5,6 %, y las pernoctaciones siguieron una tendencia similar. Grecia destaca en este panorama con un aumento de llegadas del orden del 33 %, aunque el crecimiento más moderado de las pernoctaciones apunta a algo que volveremos a encontrar más adelante: los viajeros llegan con más frecuencia, pero se quedan menos tiempo.
Al mismo tiempo, un análisis reciente sobre el turismo europeo describe el verano de 2026 como «el verano de las reservas de última hora». El deseo de viajar sigue siendo sorprendentemente alto: más de 8 de cada 10 europeos declaran su intención de viajar, un porcentaje superior al del año pasado. Lo que ha cambiado, sin embargo, es el momento de la decisión. Tras cinco años de crisis sucesivas, los viajeros no renuncian al sueño de las vacaciones, pero mantienen sus opciones abiertas hasta el último momento y prefieren viajes más cortos, más frecuentes y más «seguros» en lugar de una única escapada larga y costosa.
Con este marco en mente, los datos de INSETE por mercado cobran mucho más sentido.
Alemania: el gran mercado que planifica con antelación
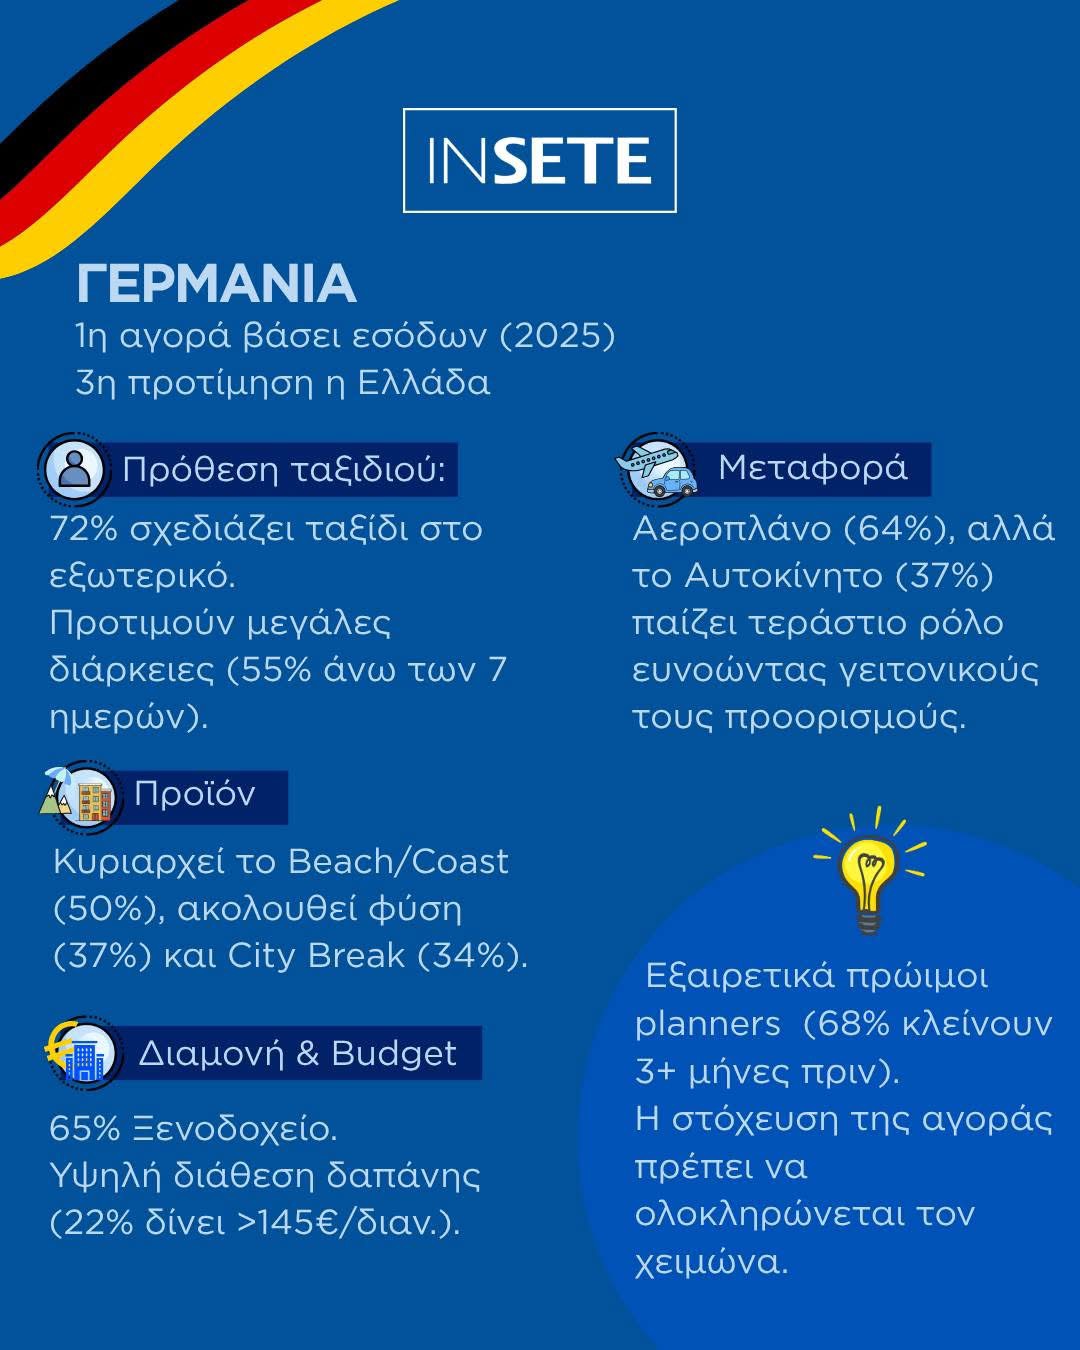
Alemania sigue siendo el primer mercado en ingresos en 2025 y el tercero en preferencia por Grecia. El 72 % planea viajar al extranjero, con una clara preferencia por estancias más largas: más de la mitad de las reservas superan los 7 días. En cuanto al producto, domina claramente el Beach/Coast (playa y costa), seguido de la naturaleza y las escapadas urbanas.
El dato que destaca es el plazo de planificación: los viajeros alemanes se encuentran entre los «planificadores» más tempranos de Europa, y casi 7 de cada 10 reservan su viaje con tres meses o más de antelación. En un momento en que el resto de la Europa continental se desplaza hacia las reservas de última hora, Alemania se mantiene firmemente fiel a la planificación, lo que significa que la captación de este mercado debe estar prácticamente cerrada antes de que empiece el invierno.
Reino Unido: el mercado sin ataduras
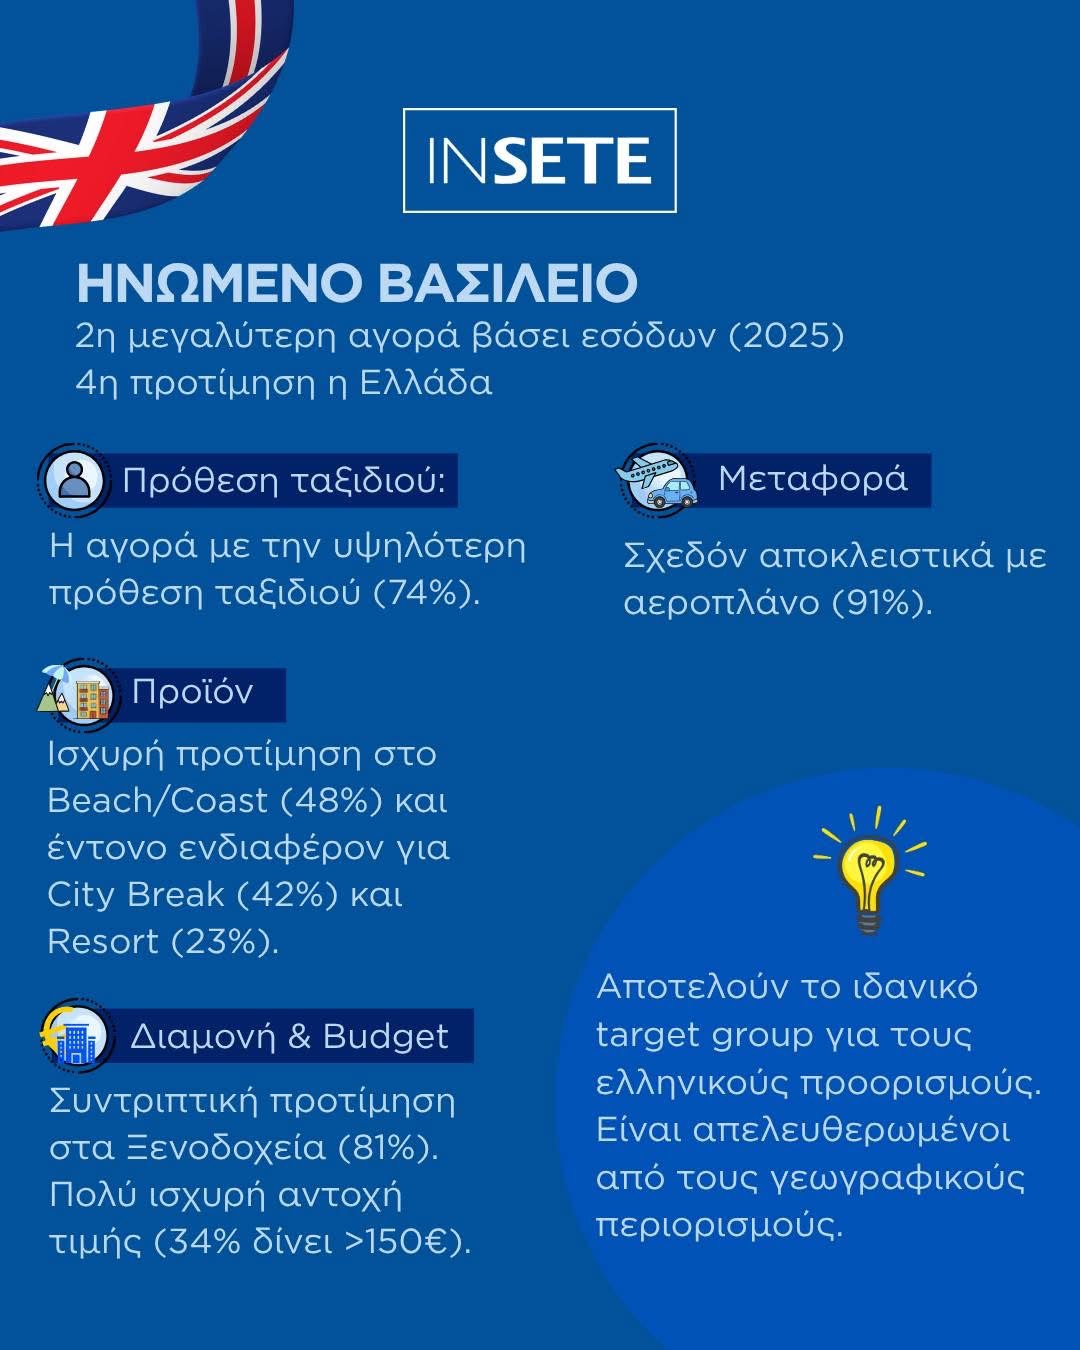
El Reino Unido es el segundo mercado en ingresos y la cuarta preferencia por Grecia, pero también es el mercado con la mayor intención de viajar de todos, con un 74 %. Viajan casi exclusivamente en avión (91 %) y muestran una marcada preferencia por el Beach/Coast, aunque también un fuerte interés por las escapadas urbanas y los resorts.
Sin embargo, su rasgo más importante es la tolerancia al precio: el 34 % se declara dispuesto a pagar más de 150 € por noche, y la preferencia abrumadora sigue siendo el hotel (81 %). Como señalan los propios datos, los viajeros británicos están «liberados de restricciones geográficas»: no necesitan acceso por carretera, de modo que cualquier destino griego, independientemente de su distancia o aislamiento, les resulta igual de «cercano». Esto los convierte, como se afirma expresamente, en el público objetivo ideal para los destinos griegos.
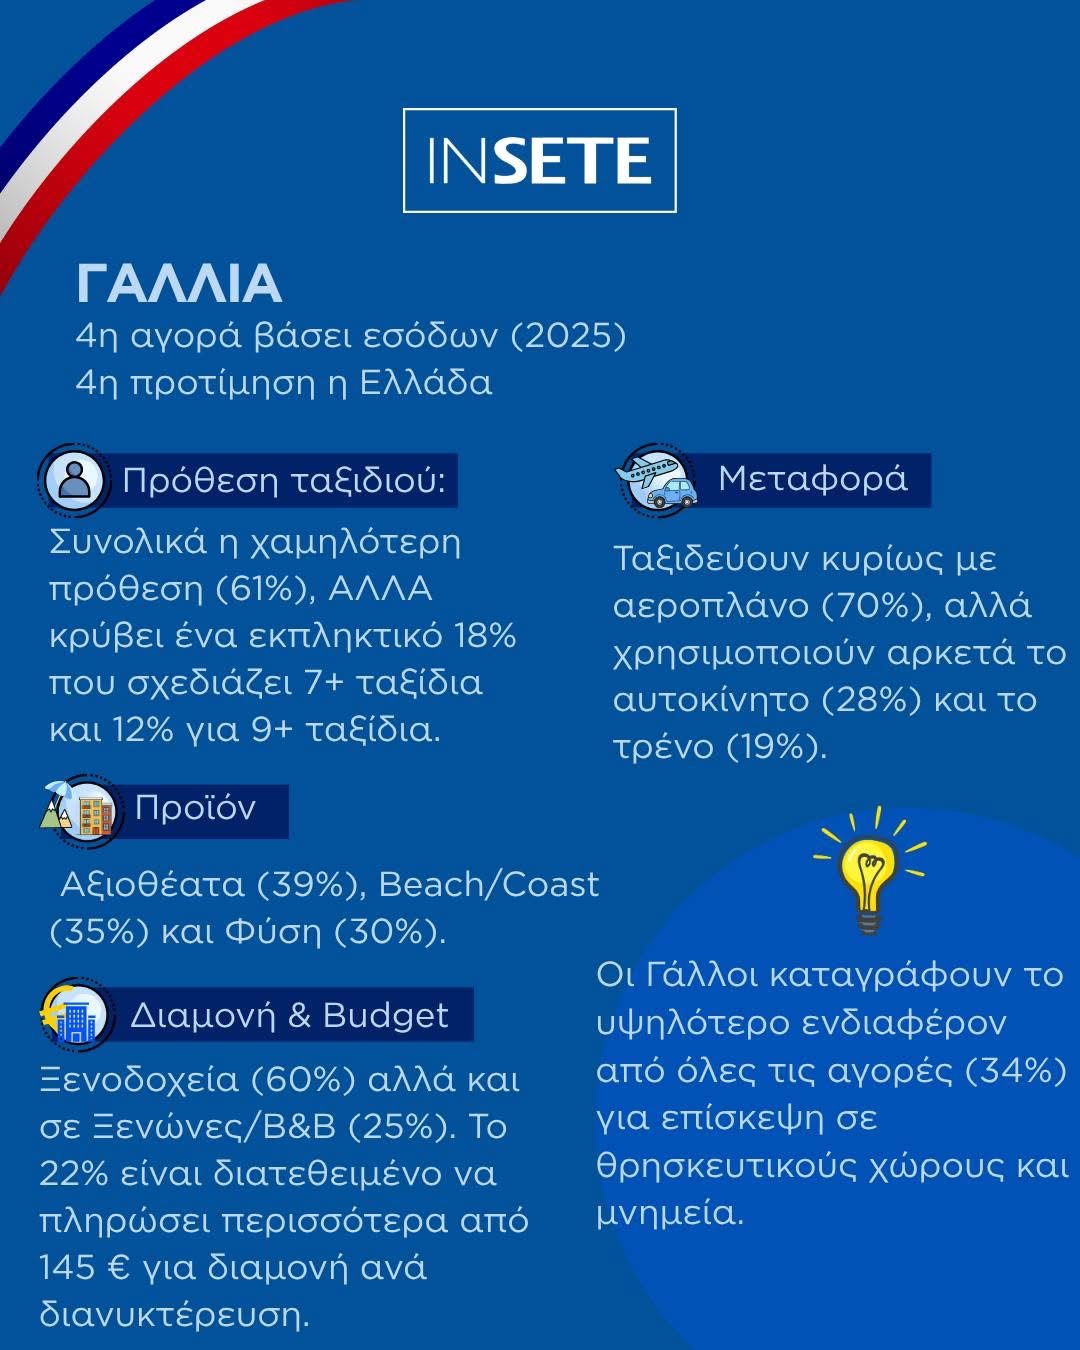
Francia: el mercado que esconde a los viajeros más frecuentes
A primera vista, Francia presenta la menor intención global de viajar (61 %), pero tras esa cifra se esconde un subgrupo especialmente interesante: el 18 % planea 7 o más viajes al año, y el 12 %, más de 9. Se trata, por tanto, de un mercado de muchas escapadas cortas, justo el modelo que la ETC describe como tendencia emergente en toda Europa.
En cuanto al producto, los lugares de interés van por delante (39 %), seguidos de cerca por el Beach/Coast y la naturaleza. En el transporte, aunque domina el avión (70 %), el coche (28 %) y el tren (19 %) desempeñan un papel importante, un recordatorio de que Francia es uno de los pocos mercados en los que el acceso por carretera y por ferrocarril aún puede formar parte de la estrategia. Especialmente llamativo es el interés por los lugares religiosos y los monumentos (34 %), el más alto de todos los mercados, un dato que con demasiada frecuencia se desaprovecha en la comunicación turística griega.
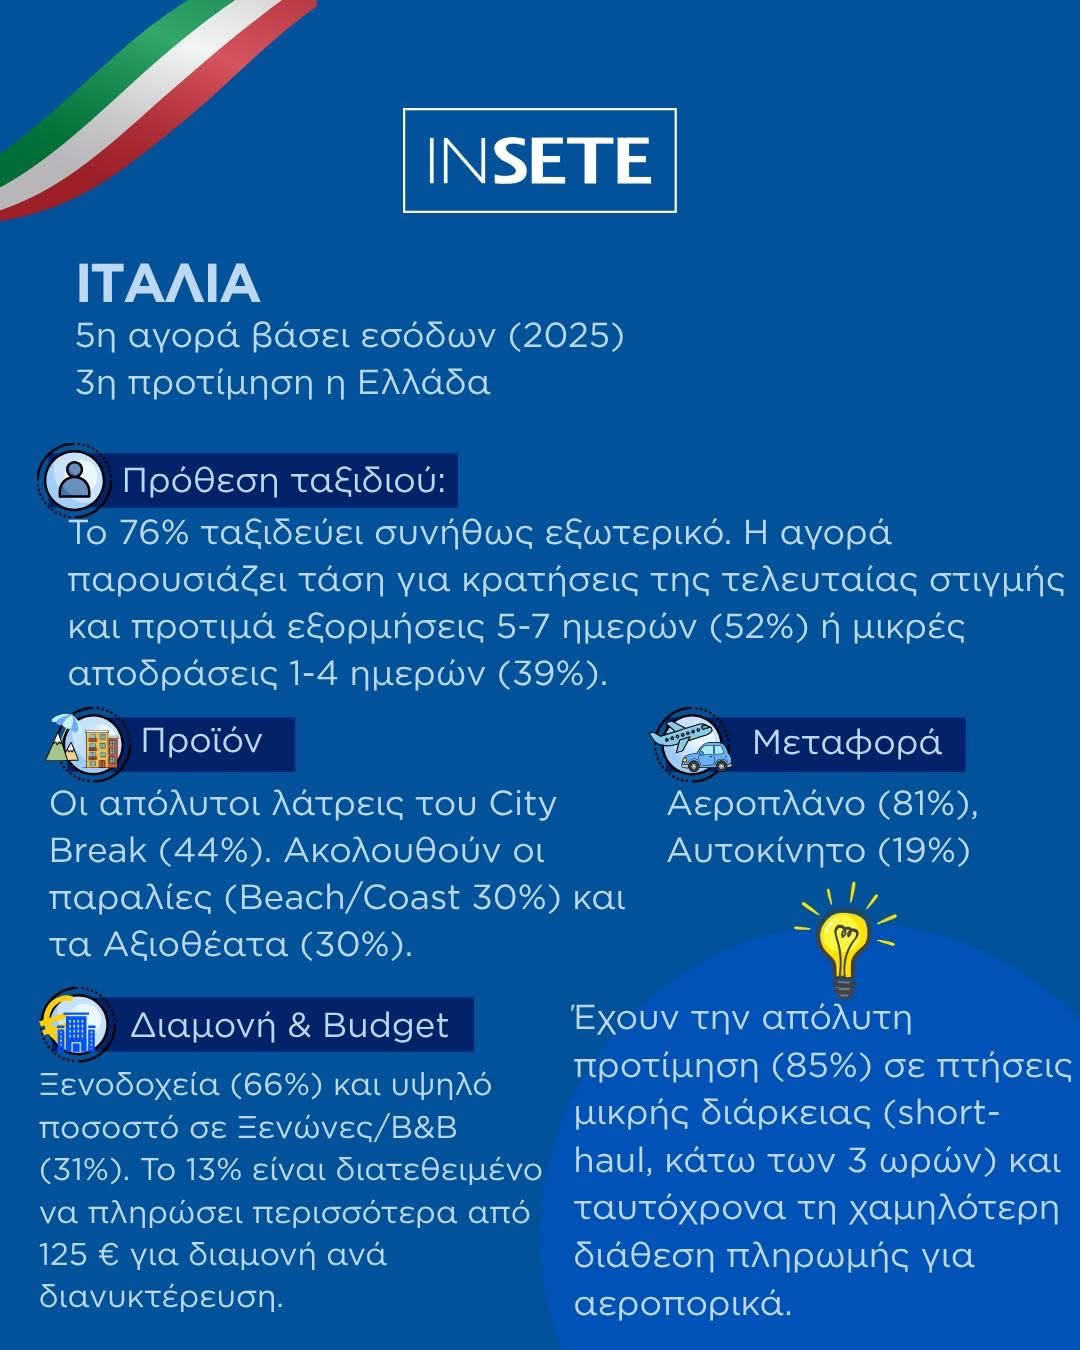
Italia: el mercado de los vuelos cortos y la última hora
Italia, quinta en ingresos pero tercera en preferencia por Grecia, es quizá el mercado que encarna con mayor claridad la «filosofía de la última hora» que describe la ETC. El 76 % suele viajar al extranjero, con una fuerte tendencia a las reservas de última hora y una clara preferencia por viajes de 5-7 días (52 %) o por escapadas aún más cortas, de 1-4 días (39 %).
La escapada urbana domina claramente como producto (44 %), mientras que las playas y los lugares de interés comparten el segundo puesto. En el transporte, el avión sigue en cabeza (81 %), pero con un matiz importante: el mercado muestra una preferencia absoluta (85 %) por los vuelos cortos de menos de 3 horas, combinada con la menor disposición a pagar por billetes de avión de todos los mercados. Esto significa que atraer a viajeros italianos depende en gran medida de mantener conexiones cortas y asequibles, algo que confirma el propio análisis de la ETC, ya que Italia figuró entre los mercados con mayor crecimiento a principios de 2026.
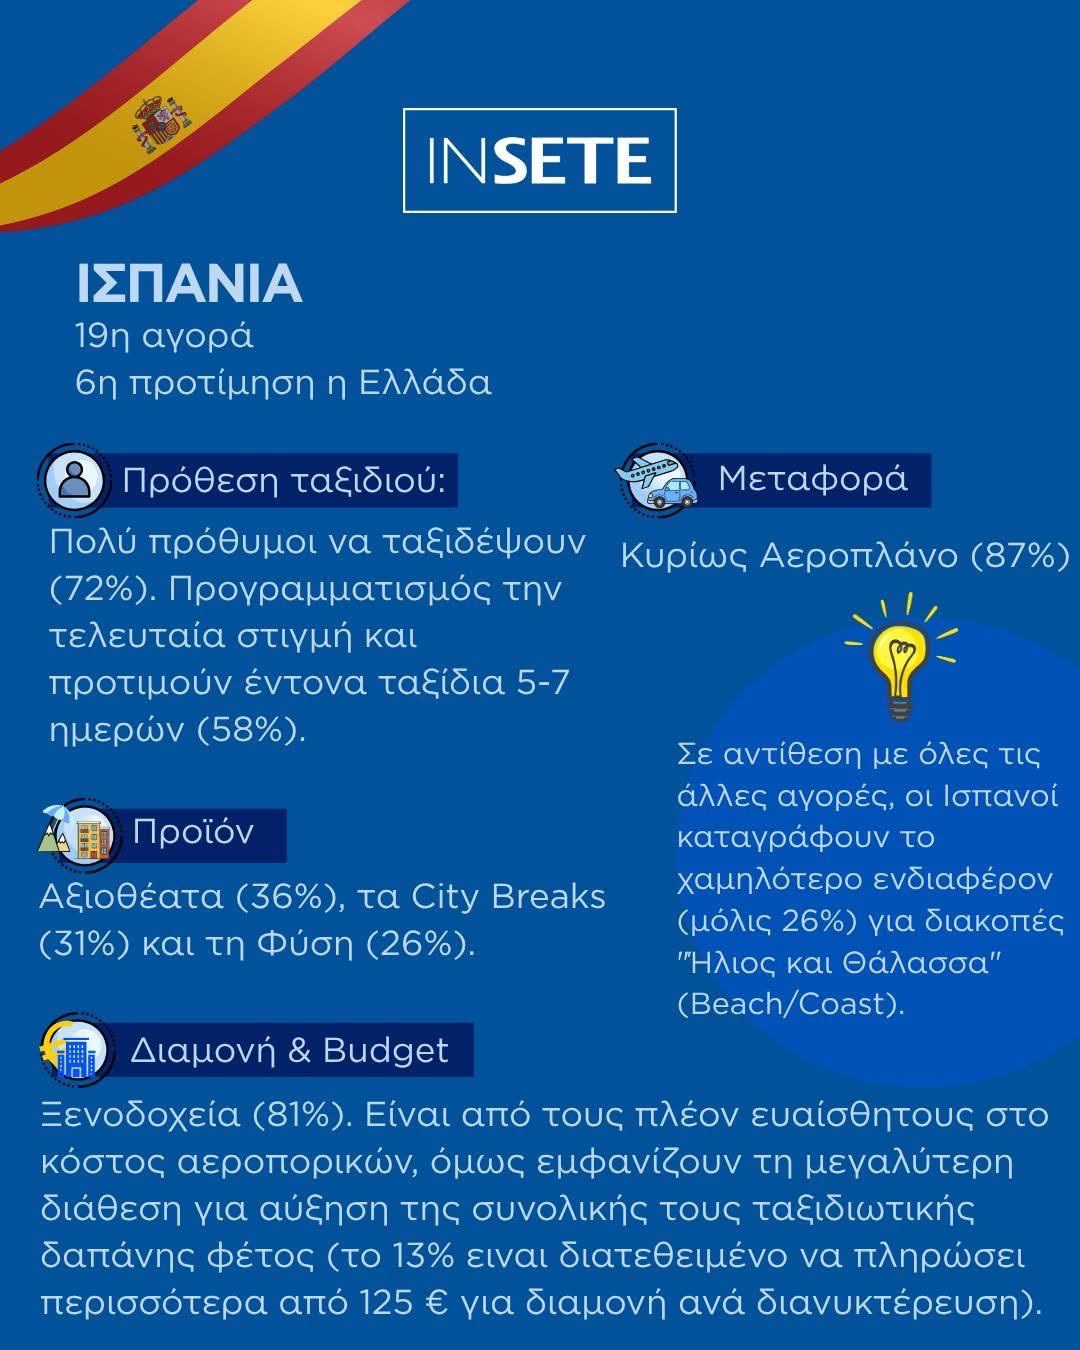
España: el mercado que no quiere «mar»
España es el 19.º mercado en términos globales, pero la 6.ª preferencia por Grecia, y es, con diferencia, el más «atípico» de los cinco. El 72 % está muy dispuesto a viajar, con una marcada tendencia a planificar a última hora y una preferencia por viajes de 5-7 días (58 %).
El dato que destaca, y que merece especial atención por parte de cualquier marca griega que se dirija a este mercado, es que los españoles registran el menor interés de todos los mercados por las vacaciones de «sol y playa» (apenas un 26 %) y prefieren, en cambio, los lugares de interés (36 %) y las escapadas urbanas (31 %). Teniendo en cuenta que España es en sí misma uno de los mayores mercados de turismo sun & beach del mundo, esto no sorprende: los españoles no viajan a Grecia para encontrar lo que ya tienen en casa. Al mismo tiempo, pese a su sensibilidad al coste de los vuelos, muestran la mayor disposición a aumentar su gasto total en viajes este año, con un 13 % dispuesto a pagar más de 125 € por noche.
La conclusión: una Grecia, cinco relatos distintos
Si se leen estos cinco perfiles en paralelo con los datos europeos más amplios, surge un mensaje claro: la época del mensaje único «Grecia = sol y mar» para todos los mercados ha quedado atrás.
Alemania necesita un mensaje que quede «cerrado» antes del invierno. El Reino Unido necesita un relato premium y una experiencia hotelera de alto valor. Francia necesita cultura, monumentos y flexibilidad para múltiples viajes cortos. Italia necesita accesibilidad, rapidez y experiencias de escapada urbana. Y España necesita, quizá más que ningún otro mercado, que no se le vuelva a ofrecer mar, sino lugares de interés, cultura y experiencia urbana.
En un 2026 en el que, según la ETC, la demanda sigue siendo sólida pero la decisión se acerca cada vez más a la fecha de salida, y en el que, según el análisis sobre las reservas de última hora, el nuevo lujo no es el cinco estrellas sino la sensación de seguridad y viabilidad, el enfoque diferenciado por mercado ya no es un lujo del marketing. Es una condición de supervivencia en la batalla por la atención.
Los destinos y hoteles que destaquen este año no serán necesariamente los que cuenten con el mayor presupuesto de marketing, sino los que comprendan que se dirigen a cinco personas distintas, con cinco expectativas distintas, sobre exactamente el mismo lugar.
Fuentes: INSETE, European Travel Commission (ETC) – European Tourism: Trends & Prospects, Q1 2026, THETOTALBUSINESS.
